はじめに
医師や歯科医師が診療所を経営する際、個人開業だけでなく「医療法人」という形態を選択するケースが増えています。
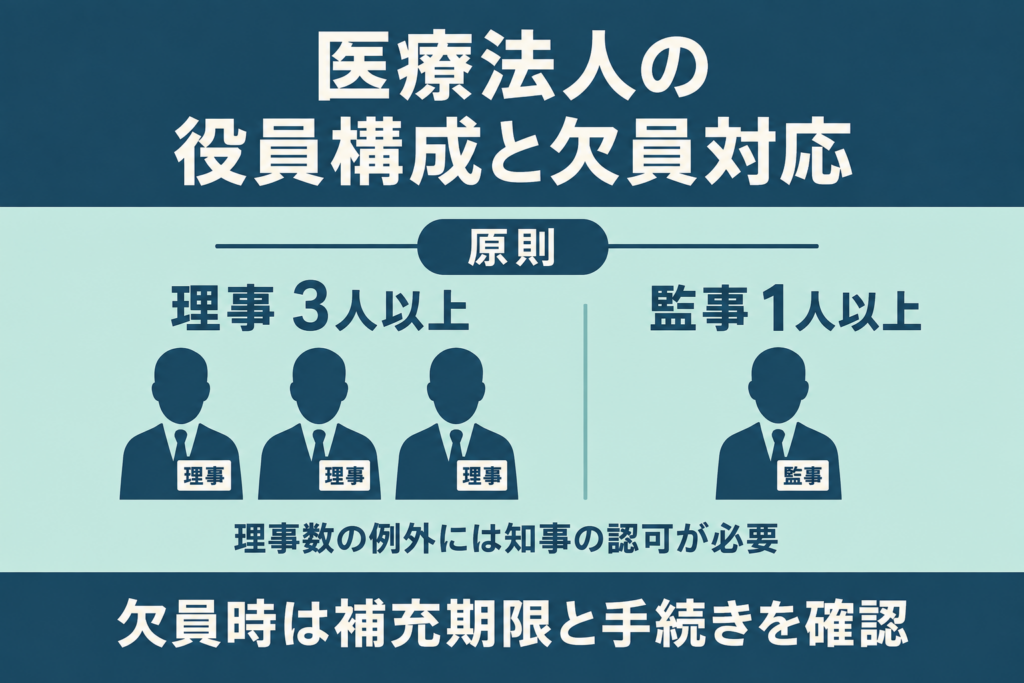
医療法人は、医療を安定的に提供し、地域社会に貢献することを目的とする法人格であり、設立には都道府県知事の認可が必要です。
本記事では、代表的な医療法人の形態と特徴を整理し、制度を理解するための基礎知識を解説します。
医療法人の基本形態
医療法人は大きく二つに分類されます。それが「社団医療法人」と「財団医療法人」です。
① 社団医療法人
社団医療法人は、社員を構成員とする医療法人です。ここでいう「社員」は従業員という意味ではなく、社員総会で議決権を持つ構成員を指します。
社員総会で理事・監事を選任し、理事長は理事会で理事の中から選出します。法人運営の基本事項は、定款で定めます。
② 財団医療法人
財団医療法人は、拠出された財産を基盤として設立される医療法人です。
社員や社員総会は置かず、評議員会、理事会、監事などの機関を設けて運営します。法人運営の基本事項は、寄附行為で定めます。
「持ち分なし医療法人」への移行が原則となりました
さらに社団医療法人は、出資持分の有無によって以下の二つに分かれます。
社団医療法人には、持分の定めがあるものと、持分の定めがないものがあります。持分とは、定款に基づいて、出資額に応じた払戻しや、解散時の残余財産の分配を受ける権利です。
平成19年4月1日以後、新たに設立する社団医療法人は、持分の定めがないものに限られます。一方、既存の持分あり医療法人は経過措置により存続しており、持分なしへの移行が一律に義務付けられているわけではありません。
特定医療法人・社会医療法人との関係
医療法人社団の中には、さらに特別な制度が存在します。
特定医療法人と社会医療法人は、社団・財団という基本形態とは別に、一定の要件を満たす医療法人が承認・認定を受ける制度です。
特定医療法人は、公益性などの要件を満たし、国税庁長官の承認を受けた医療法人です。法人税について優遇措置があります。
社会医療法人は、救急医療やへき地医療などを担い、法令上の要件を満たして都道府県知事の認定を受けた医療法人です。
社団・財団に共通する運営上の注意点
社団・財団のいずれも、医療法人は剰余金を配当できません。
また、設立後も、必要な会議の開催や議事録の作成、事業報告書等の届出など、法人としての運営手続きを継続して行う必要があります。設立時には、こうした運営体制も確認しておくことが大切です。
まとめ
社団医療法人と財団医療法人では、設立の基盤と運営の仕組みが異なります。社団は社員と社員総会を置き、財団は評議員と評議員会を置く点が、基本的な違いです。
持分の有無や、特定医療法人・社会医療法人の制度は、社団・財団という基本形態と区別して理解することが大切です。
医療法人の設立についてご相談ください
医療法人の設立を検討する際には、制度の理解に加え、自院の状況に応じた準備や手続きの確認が必要です。
すぎばやし行政書士事務所では、医療法人設立に関するご相談と認可申請の支援を行っています。お問い合わせは、お電話またはホームページから承ります。